Facturation électronique : ce que le 1er septembre 2026 change pour le Credit Management
Le 1er septembre 2026 marque l’entrée en vigueur de la facturation électronique entre entreprises. À cette date, toutes les entreprises grandes entreprises, ETI, PME, micro-entreprises et auto-entrepreneurs doivent être en capacité de recevoir des factures électroniques. En revanche, l’obligation d’émettre des factures électroniques et de transmettre les données de transaction à l’administration, via l’e-reporting, concerne d’abord les grandes entreprises et les entreprises de taille intermédiaire (ETI).
Pour les directions financières, cette réforme ne se limite pas à un changement de format. Elle modifie en profondeur la façon dont les entreprises vont suivre, qualifier et relancer leurs créances clients. Car avec la facture électronique, le Credit Management ne travaille plus seulement sur une facture émise ou échue : il travaille sur un cycle de vie enrichi, documenté, statut par statut.
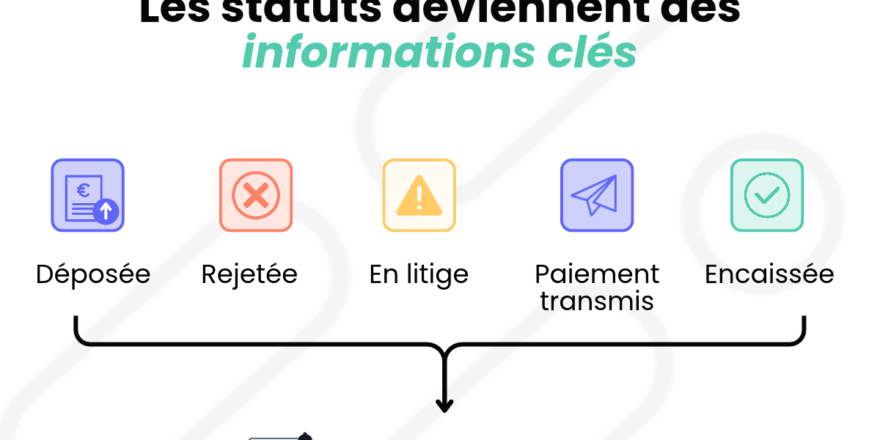
Recouvrement : les statuts deviennent des informations clés
Avec la facturation électronique, les entreprises vont disposer de nouvelles informations sur le traitement des factures. Les statuts transmis par les clients via les Plateformes Agréées peuvent signaler une validation, un rejet ou différents événements liés au traitement de la facture.
C’est une évolution majeure pour le recouvrement. Jusqu’ici, beaucoup d’équipes relançaient encore dans une zone grise : facture envoyée mais sans visibilité claire côté client, facture bloquée, mais sans information exploitable dans les outils de recouvrement.
La réforme ouvre donc de nouvelles opportunités pour la gestion du poste client grâce aux données issues des échanges : les statuts. Mais pour que ces informations deviennent réellement utiles, elles ne doivent pas rester enfermées dans l’écosystème des Plateformes Agréées. Elles doivent s’intégrer dans les outils de Credit Management, de gestion du risque et de recouvrement.
Une information relative à un litige, une promesse de paiement, un rejet ou un avoir peut permettre d’éviter une relance inutile, de corriger plus vite une anomalie, ou de réorienter le dossier vers la bonne action. Mais le vrai enjeu ce n’est pas seulement d’avoir accès à ces statuts mais bien de les transformer en actions utiles !
Des statuts au pilotage des créances
La qualification automatique des créances grâce aux statuts synchronisés constitue une première étape. Ces informations permettent de mettre à jour vos informations dans vos outils.
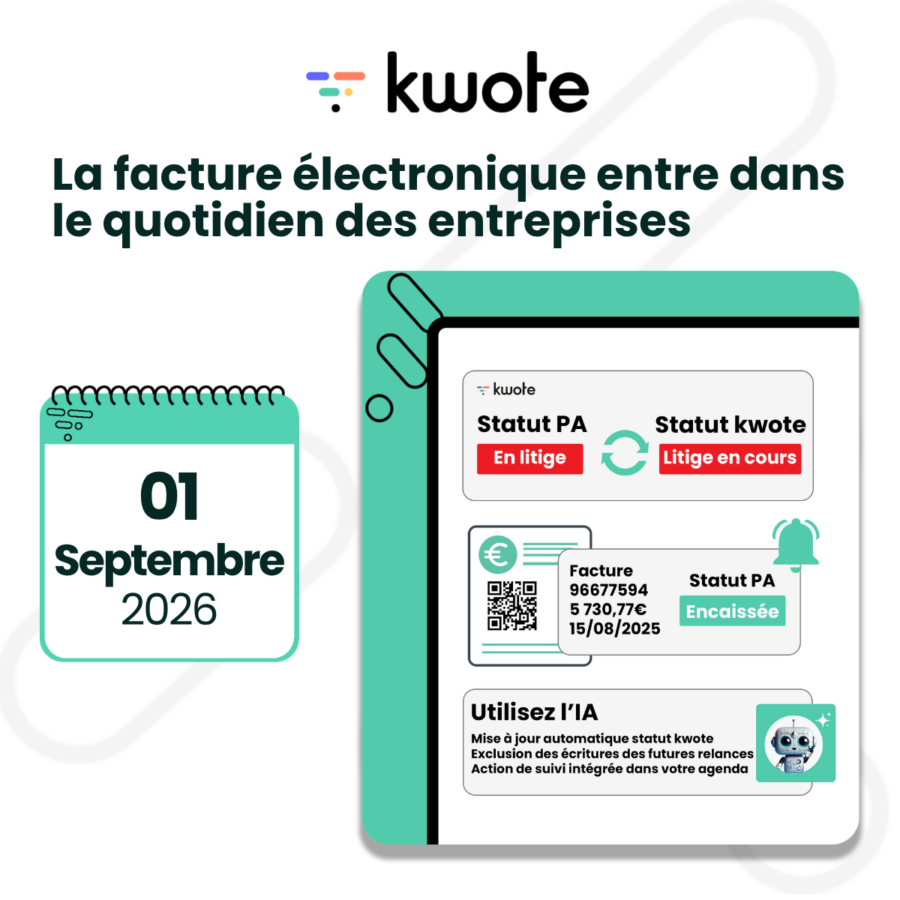
Avec kwoteSync PA, les statuts issus de votre Plateforme Agréée sont synchronisés directement dans kwote pour adapter vos relances au bon contexte. Mais surtout vous pouvez :
- recevoir des alertes en temps réel sur les changements majeurs de statuts ;
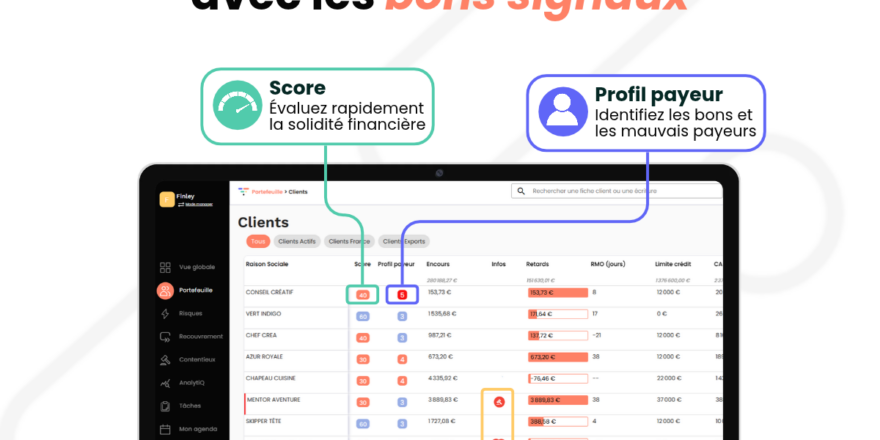
- définir des règles selon le type de client, le statut PA ou le profil payeur ;
- modifier, suspendre ou stopper un scénario de relance selon le contexte.
C’est là que la réforme change réellement le métier : elle permet de passer d’un recouvrement calé uniquement sur l’échéance à un recouvrement piloté par la situation réelle de la facture.
Finley : l’IA qui recontextualise les données
Plus il y a de données, plus la question de leur interprétation devient centrale. Il faut comprendre ce qu’il signifie, le replacer dans l’historique client, vérifier la qualité de l’information, et déterminer la bonne action.
C’est précisément le rôle de Finley, notre assistant IA.
Finley recontextualise les données : il les interprète, même lorsqu’elles sont incomplètes, les recoupe avec l’historique de paiement et le profil payeur, puis adapte le scénario de relance en conséquence. Il peut stopper une action devenue inutile, orienter le dossier vers une relance plus adaptée ou faire émerger les situations qui nécessitent une décision humaine.
Chaque action est déterminée en fonction de la situation, de la donnée disponible, de sa qualité et de son actualité.
L’objectif n’est pas de remplacer le Credit Manager. Au contraire : il s’agit de lui éviter de perdre du temps sur des relances mécaniques ou mal contextualisées, pour lui permettre de se concentrer sur ce qui fait sa valeur : analyser, arbitrer, traiter les litiges, sécuriser les grands comptes et préserver la relation client.
La réforme crée la donnée, le Credit Management doit en faire une décision
La facturation électronique va apporter plus de traçabilité, plus de statuts et plus de visibilité sur le cycle de vie des factures. Mais cette donnée ne produira de la valeur que si elle est intégrée à vos outils et transformée en actions concrètes.
Pour le Credit Management, le 1er septembre 2026 n’est donc pas seulement une échéance réglementaire. C’est le début d’un nouveau standard : relancer avec le bon contexte, au bon moment, sur la base d’une information fiable et actualisée.
Avec kwoteSync PA et Finley, kwote permet aux équipes finance de passer de la donnée au pilotage, puis du pilotage à l’action.
Vous voulez voir comment adapter vos relances à la facturation électronique ? Contactez-nous.