Baromètre Cabinet ARC et Ifop 2026 : retards de paiement atteignant un niveau record depuis douze ans
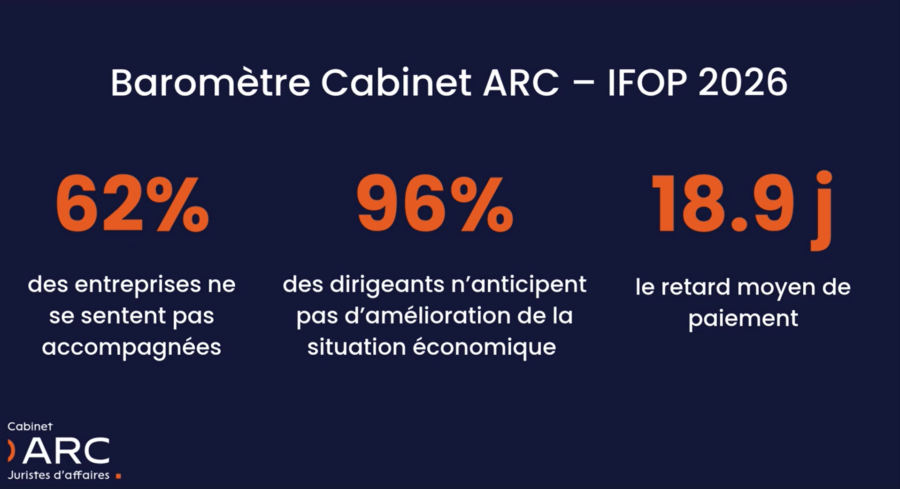
Le 24 juin 2026, le Cabinet ARC et l’IFOP ont dévoilé un baromètre qui confirme une tendance désormais installée : les retards de paiement continuent de s’allonger en France. Le retard moyen entre entreprises atteint 18,9 jours, soit un niveau inédit depuis douze ans, contre 17,3 jours en 2025. L’étude a été menée auprès de plus de 500 entreprises de plus de 50 salariés, entre le 7 avril et le 6 mai 2026.
Ce chiffre s’inscrit dans un environnement marqué par l’incertitude : tensions géopolitiques, manque de visibilité, arbitrages de trésorerie, prudence sur les investissements. Pour les directions financières, les équipes recouvrement et les Credit Managers, le signal est clair : quand les délais s’allongent, chaque jour de retard pèse sur le cash, la capacité d’investissement et la solidité financière de l’entreprise.
Les chiffres clés du baromètre ARC-IFOP 2026
Le baromètre dessine le portrait d’une économie sous tension, où la maîtrise du poste clients apparaît plus que jamais comme un enjeu stratégique.
| Indicateur | Résultat 2026 | Ce qu’il faut retenir |
| Retard moyen de paiement B2B | 18,9 jours | Niveau record depuis douze ans. |
| Évolution vs 2025 | +1,6 jour | Le retard moyen passe de 17,3 à 18,9 jours. |
| Dirigeants n’anticipant pas de croissance de leur activité dans les 6 prochains mois | 88 % | Un signal de prudence fort, qui traduit le manque de visibilité des entreprises à court terme. |
| Dirigeants s’attendant à un recul | 25 % | Une hausse de 7 points par rapport à novembre 2025 |
| Dirigeants n’anticipant pas d’amélioration économique à la fin de l’année | 96 % | La prudence reste dominante. |
| Dirigeants redoutant une hausse des défaillances | 72 % | Le risque client reste au cœur des préoccupations. |
Ce que cela implique pour votre poste client
Un retard moyen de 18,9 jours, pour une entreprise B2B, signifie concrètement que le règlement rentre avec trois semaines de décalage, que le besoin en fonds de roulement augmente et que les équipes finance doivent absorber davantage de tension.
Le problème n’est pas uniquement le retard en lui-même. C’est son effet cumulatif : une facture relancée trop tard devient plus difficile à encaisser et un client à risque non détecté peut rapidement devenir un impayé
Cette conjoncture nous demande une vigilance sur les comportements de paiement de vos clients.
- Augmentation du nombre de factures en retards
- Allongement de délai de paiement d’un mois à l’autre
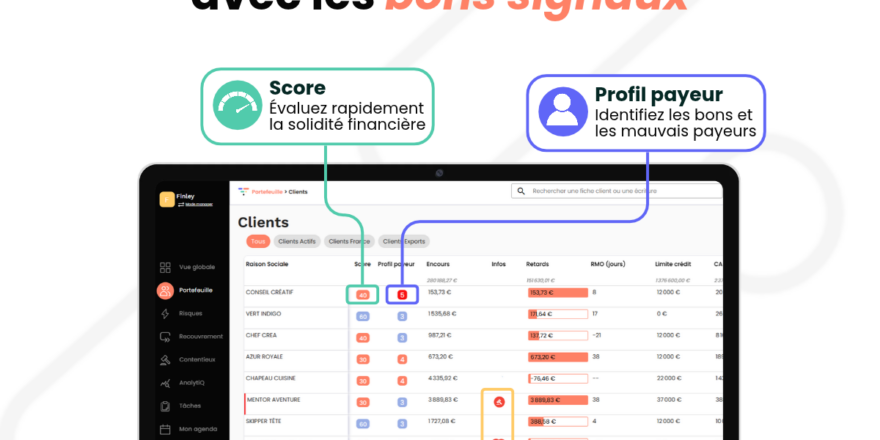
- Dégradation du profil payeur, du score sectoriel et du score assureur
Une évolution de comportement ne doit pas être prise à la légère car si ces signaux peuvent sembler anecdotiques ils peuvent cacher une dégradation de la situation financière du client qui peut être identifier plusieurs mois avant la défaillance.
Voir notre article : 5-etapes-pour-evaluer-la-solvabilite-dune-entreprise
Comment réduire les retards de paiement ?
La réponse ne tient pas dans une seule action. Elle repose sur une combinaison : mieux mesurer, mieux qualifier, mieux relancer et mieux anticiper.
- Pilotage en temps réel
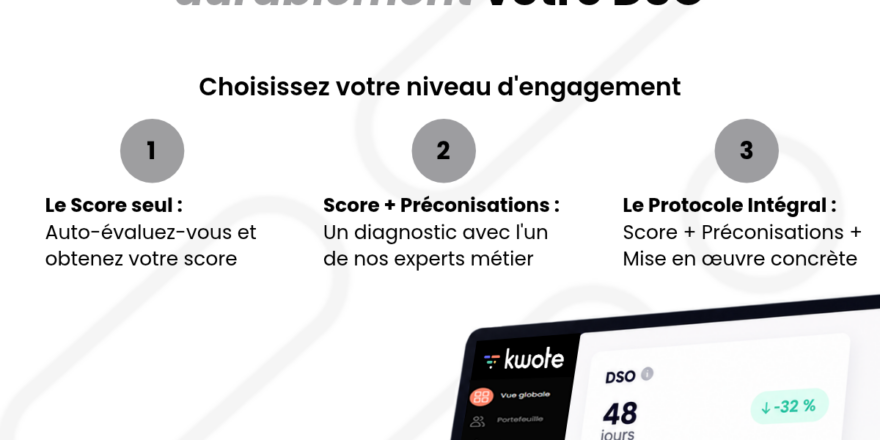
Le premier réflexe consiste à objectiver la situation. Chez kwote, cela passe par le suivi du DSO et de la balance âgée, avec la possibilité de choisir la méthode de calcul la plus adaptée à votre activité.
Le DSO classique permet de mesurer le délai moyen de paiement clients à partir des créances et du chiffre d’affaires sur une période donnée. Il donne une lecture claire, utile pour suivre l’évolution globale du poste client.
Le DSO Countback, lui, va plus loin lorsque l’activité est irrégulière ou saisonnière. Il reconstitue les ventes récentes jusqu’à couvrir le montant des créances clients. Autrement dit, il répond à une question très opérationnelle : combien de jours de chiffre d’affaires récent sont immobilisés dans votre poste client ?
Exploiter votre balance âgée pour visualiser les encours, les retards, l’ancienneté des créances et les priorités de traitement. L’objectif est de concentrer l’effort là où il a le plus d’impact : les gros montants, les clients à risque, les retards qui s’installent, les dossiers sensibles.
- Un recouvrement organisé : mesurer, prioriser, relancer, suivre, ajuster
Relancer tous les clients de la même façon n’a plus de sens. Un bon payeur ponctuellement en retard, un client structurellement lent, un grand compte sous contrainte interne et un débiteur à risque ne demandent pas le même traitement.
Le module Recouvrement de kwote permet de créer des scénarios de relance adaptés selon plusieurs critères :
- le profil payeur ;
- le score issu de votre société de notation ;
- l’ancienneté de la créance ;
- le montant ;
- le niveau de risque ;
La relance peut passer par différents canaux : mail, téléphone, SMS, courrier, ou courrier recommandé grâce à la connexion avec AR24. Les actions peuvent être en validation automatique lorsqu’elles relèvent d’un processus défini, ou en validation manuelle lorsque le dossier nécessite un arbitrage humain.
- Repérer plus tôt les clients à risque
Réduire les retards de paiement suppose aussi d’agir avant que le retard n’existe. C’est le rôle du module Risques de kwote.
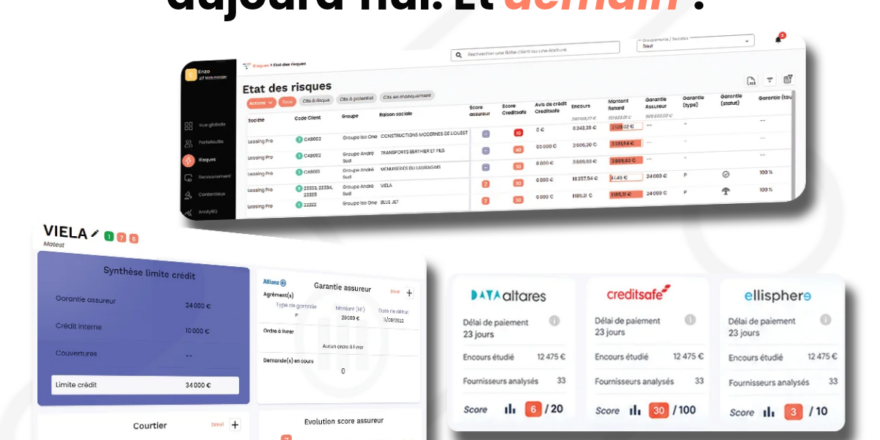
kwote se connecte à des sociétés d’information financière comme Ellisphere, Altares, Creditsafe et Infolégale, afin d’enrichir l’analyse client : score de risque, informations financières, signaux de fragilité, données sectorielles.
Cette donnée permet aux équipes de passer d’une logique de réaction à une logique de prévention. Avant d’accorder un encours, d’augmenter une limite ou de poursuivre une relation commerciale sous tension, l’entreprise dispose d’éléments objectifs pour décider.
- Maîtriser les limites de crédit et l’assurance-crédit
La gestion du risque client ne s’arrête pas au scoring. Elle se joue aussi dans la couverture, les limites et la capacité à sécuriser les encours.
kwote permet de piloter :
- le crédit interne, avec un historique des décisions ;
- les limites de crédit ;
- les dates et montants de couverture ;
- les demandes de garanties ;
- le suivi des garanties délivrées ;
- les ordres à livrer ;
- les historiques “demandé vs accordé”.
La plateforme est également connectée à des acteurs de l’assurance-crédit comme Allianz Trade, Groupama, Coface, AXA et Atradius, pour gérer les demandes d’agrément, suivre les garanties en temps réel et intégrer les mécanismes de couverture, y compris les demandes de type Top Up.
Dans un environnement où les défaillances sont redoutées par 72 % des dirigeants, cette capacité à articuler recouvrement et prévention du risque devient centrale
Structurer son recouvrement : le vrai levier face aux retards
Le baromètre ARC-IFOP 2026 ne dit pas seulement que les retards augmentent. Il dit que les retards deviennent une pratique d’ajustement dans une économie sous tension. Pour les entreprises créancières, attendre que la situation se normalise n’est donc pas une stratégie.
En 2026, la différence se fera sur la capacité à gérer son poste client : structurer son recouvrement, anticiper les risques et relancer de façon personnalisée et proactive.